Независимый fashion-retail выбирает онлайн для развития в ближайшие три года
70 % fashion-брендов планируют развивать сайт и мобильное приложение, наращивать каналы продаж в интернете. Такие данные получили «Яндекс Реклама» и Lamoda во время совместного исследования. В его основе опрос 261 представителя крупных и средних fashion-ритейлеров. Также для анализа клиентской перспективы проведен опрос 1500 покупателей, дополненный анализом спроса на платформе Lamoda.


Цифровые площадки — в приоритете
По результатам опроса 55 % покупателей приобретают одежду, обувь и аксессуары только в интернете. Рынок смещается в сторону ecommerce — лишь 15 % респондентов отметили, что покупают чаще в
Расти стало сложнее и это меняет стратегию — вместо масштаба к фокусу на продукт и гибкость в управлении каналами
Расти стало дороже: каждый пятый бренд (21 %) отметил снижение продаж в 2024 году. Но среди тех, кто адаптировал стратегии к новому контексту рынка и продолжил движение вперед, 57 % независимых
Ключевые драйверы роста — не масштаб, а продукт и гибкое управление каналами: 23 % респондентов расширяли ассортимент товаров, 22 % наращивали присутствие в новых каналах продаж. Каждое четвертое упоминание факторов роста — про развитие собственных каналов дистрибьюции: запуск
Ассортимент становится рычагом управления ростом бренда через дифференцированное предложение. Происходит постепенный отказ от модели «Всё везде», фокус смещается на гибкую, селективную стратегию дистрибуции. 52 % брендов распределяют товары по каналам с учетом особенностей площадки и целевой аудитории. 42 % опрошенных выпускают лимитированные линейки товаров:
- 44 % выделяют отдельные коллекции для нишевых маркетплейсов,
- 42 % — для собственного сайта,
-
30 % — для
офлайн-магазинов .
Например, на ряд универсальных маркетплейсов 70 % респондентов иногда могут отгружать более доступный ассортимент: товары из прошлых коллекций или позиции среднего ценового сегмента. Так бренды не размывают восприятие аудитории, сохраняя статусное позиционирование в приоритетных каналах — в независимом ecom и офлайне, не снижая общую доходность за счет других каналов.
Однако в отдельных случаях маркетплейс может стать эффективной площадкой для привлечения в том числе премиальной аудитории и вывода новых коллекций. Это видно на примере «Яндекс Маркета», который осенью 2024 года запустил сервис Ultima.
Ценовая стратегия
Среди опрошенных доминируют три модели ценообразования:
- 46 % регулярно используют скидки и промоакции,
- 38 % дают скидки только лояльным клиентам,
- 36 % меняют цены в зависимости от канала продаж или региона.
Треть опрошенных сообщила, что их стратегия — ставить цены выше, чем в среднем по сегменту. 23 % респондентов редко снижают цены: проводят только закрытые распродажи или предлагают персональные скидки лояльным клиентам. При этом 51 % брендов устанавливает единые цены на товары для всех каналов дистрибуции, а остальные — разную цену в зависимости от канала.
Сложности и конкурентное преимущество
Количество
Продолжаются ценовые войны между брендами. Обмен скидками ожидаемо приводит к демпингу и убыткам. Но компании уходят от этой стратегии: 89% интервьюированных брендов согласились с тем, что для


Способы отстроиться от конкурентов
Сильный бренд — возможность выделиться на рынке и сформировать лояльность у клиентов. 70 % компаний отметили высокое качество материалов, практичность и качество пошива как отличие от конкурентов. При этом независимый ecom отстраивается от маркетплейсов за счет уникальности: глубины ассортимента, экспертности и сервиса.
Опрос подтверждает гипотезу, что люди идут за брендом. 7 из 10 покупателей лояльны к определенным брендам, а 40 % выбирают только проверенных производителей. При этом каждый пятый респондент готов доплатить за натуральные материалы, индивидуальный заказ, бренд, эксклюзивный дизайн и ручную работу.
Интересно, что, по данным Lamoda, продажи дизайнерских брендов с выраженной ДНК растут в два раза быстрее, даже при чеке на 47 % выше среднего. Покупатели готовы доплатить за дизайнерскую верхнюю одежду, платья, брюки, трикотажные и вязаные вещи, джинсы. Даже при необходимости снизить расходы только 25 % респондентов готовы отказаться от любимого бренда. Остальные попытаются найти другие способы купить вещь от проверенного производителя. В ситуации, если вещь нравится, но цена кусается, только 17 % опрошенных откажутся от покупки. Остальные попытаются купить товар: найти скидку, дождаться распродажи, оплатить с помощью BNPL.
60 % респондентов утверждают, что покупательский опыт влияет на решение о следующей покупке. У полярных возрастных групп свои стандарты качества: молодежь хочет получить качественный сервис, рекомендации по подбору, инновационные услуги. Людям старше 45 лет важно примерить товар перед покупкой, обменять или вернуть его по гарантии.
Сегмент зрелого возраста становится сильным драйвером роста как самый недооцененный у брендов, так как эта аудитория остается невостребованной. Исследование подтверждает, что женщины 36–50 лет и мужчины 41–60 лет — самые динамичные возрастные группы на Lamoda по росту покупательской активности и среднего чека. Зрелые люди готовы тратить больше, покупать премиальные товары и продукцию plus size.
Но
В меняющейся рыночной среде бренды переосмысливают рост: вместо стремительного развития — фокус на устойчивости и контроле. Чтобы сохранить позиции и остаться заметными для аудитории, независимые
Прогноз 2027: 14 октября — вебинар с экспертами BEE-FASHION FORUM
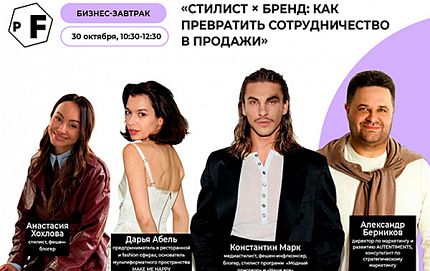
Стилист и бренд — друзья на век? Ответ на бизнес-завтраке 30 октября
BEE-TOGETHER.ru регистрирует посетителей на выставку в ноябре

Как российским брендам моды и красоты зарабатывать за рубежом

Нейрофотосессии. 3 способа одеть виртуальную модель в одежду своего бренда