Владельцы ПВЗ просят не облагать налогом кадастровую стоимость их помещений
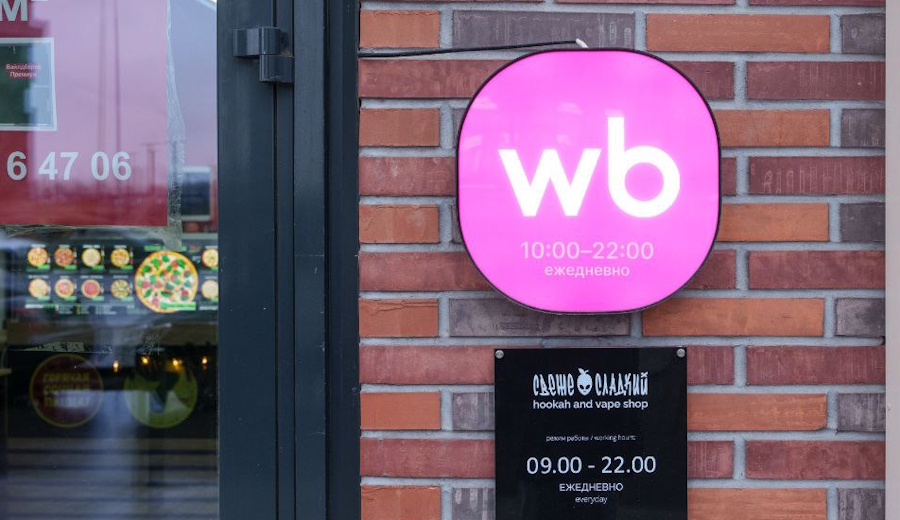
Ассоциация развития сети пунктов выдачи заказов (АРС ПВЗ) обратилась в Госдуму и Минэкономразвития с предложением не распространять на ПВЗ специальный порядок налогообложения недвижимости по кадастровой стоимости. Об этом сообщают «Ведомости» со ссылкой на письмо президента ассоциации Ольги Козыркиной.


Поводом стали поправки Минфина в Налоговый кодекс, внесенные в Госдуму в конце октября. Документ предлагает включить пункты выдачи заказов в перечень объектов, чья кадастровая стоимость облагается налогом на имущество. Сейчас такой порядок применяется к офисам, магазинам, объектам общепита и бытового обслуживания, регулируется статьей 378.2 НК. Для остальной недвижимости налог, как правило, рассчитывается исходя из среднегодовой стоимости, что для бизнеса выгоднее.
В АРС ПВЗ считают, что обычные пункты выдачи не следует приравнивать к торговым объектам. Их функция — прием, временное хранение, выдача и возврат заказов, а проведение расчетов само по себе не означает, что в помещении ведется розничная торговля. Исключением могут быть точки, где продаются товары, отсутствующие на электронных платформах.
Еще один аргумент ассоциации — предложенный критерий включения ПВЗ в перечень зависит от связи пользователя помещения с цифровой платформой, а не от характеристик самой недвижимости. В результате одинаковые по площади и назначению помещения могут облагаться
Кроме того, владельцы ПВЗ нередко арендуют помещения у сторонних собственников. В таком случае дополнительная налоговая нагрузка может лечь на арендодателя и привести к росту арендной платы.
В обращении также отмечается, что законопроект не определяет порядок идентификации ПВЗ, учета используемой площади и многобрендовых точек, а также процедуру включения объектов в региональные перечни и их исключения после прекращения использования.


Если власти сохранят предложенные изменения, ассоциация предлагает смягчить условия: признавать объект ПВЗ только при фактическом использовании более 50% площади помещения в течение шести месяцев налогового периода, а также исключить из перечня постаматы, временные стойки, пункты внутри торговых и сервисных объектов без обособленной площади и точки в селах и малых
городах.
По словам главы Союза бухгалтеров и налоговых консультантов Евгении Мемрук, специальный режим налогообложения коммерческой недвижимости изначально вводился в том числе для случаев, когда балансовая стоимость объектов заметно отставала от рыночной. При этом магазины и ПВЗ, расположенные в сопоставимых помещениях, сейчас могут облагаться по разным правилам. Если поправки примут, для части организаций налог может составить до 2% кадастровой стоимости в год.
Руководитель направления налоговой практики Tax compliance Федор Петрик отмечает, что поправки не вводят новый налог, а расширяют основания для расчета налога на имущество по кадастровой стоимости вместо среднегодовой. По его мнению, изменения призваны сблизить условия налогообложения недвижимости, используемой традиционной и электронной торговлей. При этом он считает спорным подход, при котором ПВЗ приравниваются к торговым объектам, поскольку их основная деятельность связана с логистикой, а не продажей товаров.
Стилист и бренд — друзья на век? Ответ на бизнес-завтраке 30 октября
BEE-TOGETHER.ru регистрирует посетителей на выставку в ноябре

Как российским брендам моды и красоты зарабатывать за рубежом

Не вширь, а вглубь: как брендам отсечь лишнее и сосредоточиться на главном

Маневры в ограниченном пространстве